Novembre 2026, est-ce le bon moment pour acheter, vendre ou investir dans l'immobilier en France ? Les taux de crédit repartent à la hausse, l'OAT 10 ans a franchi les 5 %, les acheteurs prennent leur temps et les prix s'ajustent plutôt qu'ils ne s'effondrent.
Cet article vous propose une analyse complète et chiffrée du marché immobilier français à l'entrée dans l'hiver 2026 : taux de crédit, prix, volumes de transactions, offre de biens, neuf et perspectives pour les prochains mois. Pour toute question, contactez votre conseiller immobilier local Optimhome et bénéficiez d'un accompagnement personnalisé. N'oubliez pas de demander votre estimation immobilière gratuite !
En clair : ce baromètre est un point mensuel qui rassemble les chiffres clés du marché. Que vous soyez acquéreur, propriétaire vendeur ou investisseur, retenez l'essentiel : emprunter coûte un peu plus cher qu'en octobre, les acheteurs négocient davantage, et le bon prix de vente fait la différence.
En résumé : état du marché immobilier en novembre 2026 en France
- Taux de crédit : taux le plus bas de 2,88 % (10 ans) à 3,35 % (25 ans) ; taux moyen de 3,20 % à 3,59 % ; barème du marché stable entre 3,48 % et 3,98 %. Les meilleurs taux gagnent de 0,08 à 0,24 point en un mois et les taux moyens de 0,05 à 0,12 point.
- Prix : léger repli sur un an (-0,8 % pour les logements anciens au deuxième trimestre selon les notaires, avec -1,3 % pour les maisons et -0,1 % pour les appartements), et une stabilisation attendue d'ici la fin novembre.
- Volumes : 951 000 ventes sur douze mois à fin août (+3,6 % sur un an), mais une reprise qui s'essouffle ; les notaires évoquent environ 920 000 ventes à la fin de l'année, en ligne avec la fourchette de 900 000 à 920 000 de la Fnaim.
- Rapport de force : l'offre progresse plus vite que la demande, 9 acquisitions sur 10 se négocient (marge moyenne de 4,8 %) et il faut environ 101 jours pour vendre selon Laforêt.
- Financement : l'OAT 10 ans à 5 % et la hausse des taux de la BCE en septembre tirent les taux vers le haut ; le marché se durcit davantage par le crédit que par les prix.
- Neuf : la demande reste fragile (réservations -2,2 % sur un an au deuxième trimestre) malgré la baisse des prix affichés.
- Notre recommandation : un projet mûr, un dossier de financement solide et un prix réaliste restent les meilleurs atouts à l'entrée dans l'hiver ; l'accompagnement d'un conseiller Optimhome local permet de sécuriser votre achat ou votre vente.
Contexte global du secteur immobilier en novembre 2026
Situation macroéconomique et climat du marché immobilier
L'entrée dans l'hiver 2026 est marquée par une forte tension sur la dette française. Le rendement de l'OAT à 10 ans, qui sert de référence à la tarification des crédits longs, a atteint 5 % le 21 octobre, une première depuis juillet 2002, après environ 4,10 % à la mi-août et 3,60 % début janvier. L'écart avec le taux allemand dépasse 160 points de base : les investisseurs demandent une prime plus élevée pour prêter à la France. La Banque centrale européenne (BCE) a, de son côté, relevé ses taux directeurs de 0,25 point le 10 septembre (taux de dépôt à 2,50 %), après la hausse de juin et la pause de juillet, et l'inflation en zone euro est remontée à 3,3 % en août, portée par l'énergie. Une nouvelle réunion de la BCE est prévue le 29 octobre, avec une pause attendue par la plupart des analystes.
Dans ce contexte, les ménages restent prudents. L'emploi résiste globalement, mais le coût de la vie, la perspective de l'élection présidentielle de 2027 et la remontée des taux poussent beaucoup de projets à attendre. Cet attentisme pèse davantage sur le nombre de ventes que sur les prix.
En clair : l'OAT est le taux auquel l'État français emprunte. Quand il monte, les banques paient plus cher leurs propres ressources et finissent par augmenter les taux de vos crédits. Pour un acquéreur, cela signifie un budget d'achat un peu plus serré ; pour un vendeur, des acheteurs plus sélectifs ; pour un investisseur, un coût de financement à surveiller de près.
Évolution des taux de crédit immobilier en novembre 2026 (meilleurs taux, taux moyens, barème)
En novembre 2026, le marché du crédit change de tonalité : après la légère détente des meilleurs taux observée en octobre sur les durées courtes, les taux repartent à la hausse sur toutes les durées. Voici les repères observés ce mois-ci :
Durée | Taux le plus bas Nov. 2026 | Taux moyen Nov. 2026 | Taux barème du marché Nov. 2026 |
|---|---|---|---|
10 ans | 2,88 % | 3,20 % | 3,48 % |
15 ans | 3,00 % | 3,28 % | 3,71 % |
20 ans | 3,20 % | 3,51 % | 3,84 % |
25 ans | 3,35 % | 3,59 % | 3,98 % |
Le « taux le plus bas » désigne les meilleures offres accordées aux dossiers les plus solides. Le « taux moyen » reflète la pratique constatée sur l'ensemble du marché. Le « taux au barème » correspond aux grilles catalogue avant négociation. Par rapport à octobre, le taux le plus bas progresse de +0,24 point sur 10 ans, +0,08 point sur 15 ans et +0,10 point sur 20 et 25 ans, tandis que le taux moyen gagne +0,12 point sur 10 ans, +0,05 point sur 15 ans, +0,09 point sur 20 ans et +0,06 point sur 25 ans. Le barème catalogue, lui, reste rigoureusement inchangé depuis l'été. Le taux moyen sur 20 ans franchit ainsi la barre de 3,50 % (3,51 %).
En clair : les banques n'ont pas modifié leurs tarifs affichés, mais elles accordent moins de remises. Si vous empruntez, un bon dossier obtient aujourd'hui un taux moins avantageux qu'en octobre ; l'écart entre le meilleur taux et le barème reste cependant de 0,60 à 0,71 point, ce qui justifie de négocier et de comparer.
Pourquoi les taux remontent en novembre
Le moteur principal est le passage de l'OAT 10 ans au-dessus de 5 %. Fait inhabituel, les crédits à 20 ans restent aujourd'hui plus d'un point sous ce rendement, alors qu'ils lui sont normalement supérieurs : les banques ont rogné leurs marges pour continuer à prêter. Ce rattrapage passe par la réduction des remises, que l'on observe sur les meilleurs taux de novembre. Certains courtiers anticipent des taux moyens proches de 4 % sur 20 ans à la fin de l'année selon leur propre mesure, mais les banques ont aussi intérêt à produire du crédit, ce qui devrait limiter la vitesse de la hausse. Le taux d'usure, plafond légal applicable au TAEG (assurance et frais compris), est fixé à 5,40 % pour les prêts à taux fixe de 20 ans et plus au quatrième trimestre : il peut bloquer un dossier dont l'assurance est coûteuse.
En clair : les taux ne montent pas par hasard : l'État emprunte plus cher, la banque centrale a relevé ses taux et l'inflation est plus forte. Si vous achetez, ne comptez pas sur une baisse rapide. Si vous investissez, intégrez dès maintenant un coût de crédit plus élevé dans vos calculs. Si vous vendez, sachez que vos acheteurs ont un peu moins de budget qu'avant.
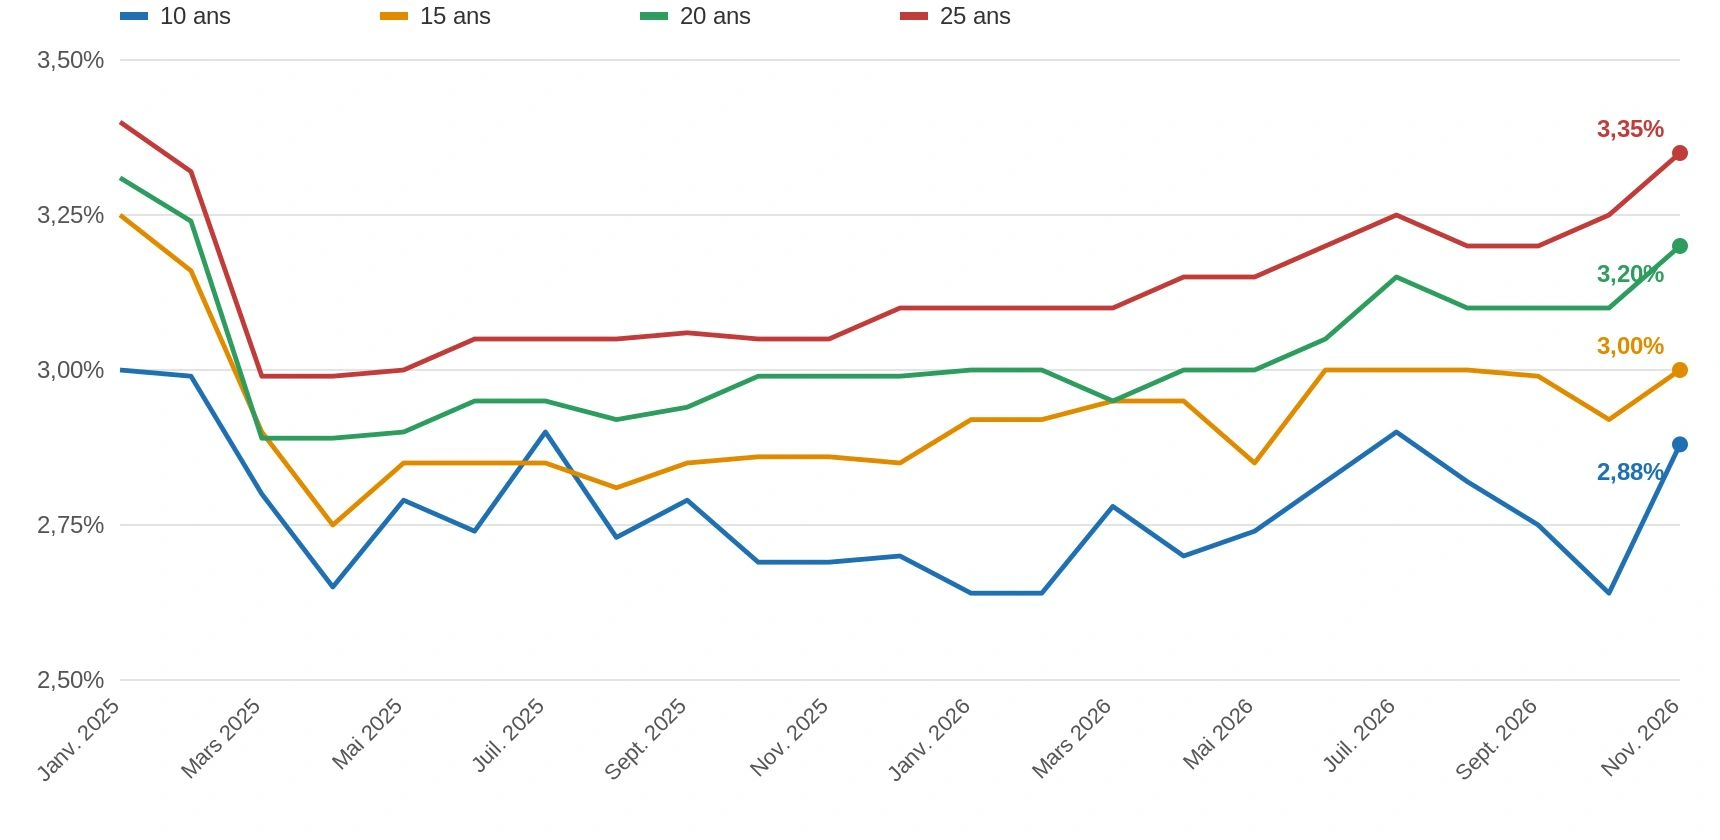
Évolution mensuelle des meilleurs taux de janvier 2025 à novembre 2026
Le tableau ci-dessous reprend les meilleurs taux observés mois par mois en France, complété de novembre 2026.
Mois | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
Janv. 2025 | 3,00 % | 3,25 % | 3,31 % | 3,40 % |
Févr. 2025 | 2,99 % | 3,16 % | 3,24 % | 3,32 % |
Mars 2025 | 2,80 % | 2,90 % | 2,89 % | 2,99 % |
Avr. 2025 | 2,65 % | 2,75 % | 2,89 % | 2,99 % |
Mai 2025 | 2,79 % | 2,85 % | 2,90 % | 3,00 % |
Juin 2025 | 2,74 % | 2,85 % | 2,95 % | 3,05 % |
Juil. 2025 | 2,90 % | 2,85 % | 2,95 % | 3,05 % |
Août 2025 | 2,73 % | 2,81 % | 2,92 % | 3,05 % |
Sept. 2025 | 2,79 % | 2,85 % | 2,94 % | 3,06 % |
Oct. 2025 | 2,69 % | 2,86 % | 2,99 % | 3,05 % |
Nov. 2025 | 2,69 % | 2,86 % | 2,99 % | 3,05 % |
Déc. 2025 | 2,70 % | 2,85 % | 2,99 % | 3,10 % |
Janv. 2026 | 2,64 % | 2,92 % | 3,00 % | 3,10 % |
Févr. 2026 | 2,64 % | 2,92 % | 3,00 % | 3,10 % |
Mars 2026 | 2,78 % | 2,95 % | 2,95 % | 3,10 % |
Avr. 2026 | 2,70 % | 2,95 % | 3,00 % | 3,15 % |
Mai 2026 | 2,74 % | 2,85 % | 3,00 % | 3,15 % |
Juin 2026 | 2,82 % | 3,00 % | 3,05 % | 3,20 % |
Juil. 2026 | 2,90 % | 3,00 % | 3,15 % | 3,25 % |
Août 2026 | 2,82 % | 3,00 % | 3,10 % | 3,20 % |
Sept. 2026 | 2,75 % | 2,99 % | 3,10 % | 3,20 % |
Oct. 2026 | 2,64 % | 2,92 % | 3,10 % | 3,25 % |
Nov. 2026 | 2,88 % | 3,00 % | 3,20 % | 3,35 % |
Sur six mois (par rapport à mai 2026), les meilleurs taux progressent de 0,14 point sur 10 ans, 0,15 point sur 15 ans et 0,20 point sur 20 et 25 ans. Sur un an (par rapport à novembre 2025), la hausse atteint 0,19 point sur 10 ans, 0,14 point sur 15 ans, 0,21 point sur 20 ans et 0,30 point sur 25 ans. Ces mouvements restent modérés au regard de 2022-2023 : au plus haut de 2023, le taux moyen sur 20 ans dépassait 4 %. Les niveaux de janvier 2025 (3,31 % sur 20 ans, 3,40 % sur 25 ans) ne sont plus très éloignés.
En clair : sur 20 ans, emprunter 200 000 € coûte aujourd'hui environ 20 € de plus par mois qu'au printemps. Ce n'est pas un choc, mais la tendance s'est inversée après un été calme.
Capacité d'emprunt et pouvoir d'achat immobilier en novembre 2026
La capacité d'emprunt dépend du montant emprunté, du taux, de la durée, de l'apport et des charges existantes. La règle usuelle retenue par les banques reste un taux d'effort proche de 35 % des revenus nets. Il faut également intégrer les frais annexes : frais de notaire (environ 7 à 8 % dans l'ancien), frais d'agence éventuels, travaux et assurance emprunteur, qui réduisent d'autant le pouvoir d'achat réel.
Capacité de remboursement et apport personnel : un exemple chiffré
Reprenons l'exemple d'un ménage de 35 ans avec 4 500 € de revenus nets mensuels, un apport de 30 000 € et un projet à 300 000 € financé sur 20 ans, soit un prêt de 270 000 €. Au taux le plus bas de novembre 2026 (3,20 % sur 20 ans, contre 3,10 % en octobre), la mensualité est d'environ 1 525 € par mois, hors assurance. Au taux moyen (3,51 %, contre 3,42 % en octobre), elle monte à environ 1 567 €, contre 1 555 € le mois dernier. Au taux au barème (3,84 %, stable), elle atteint environ 1 613 €. Avec un seuil d'endettement de 35 %, ce ménage dispose d'une capacité de remboursement maximale d'environ 1 575 € par mois : il reste éligible au taux le plus bas comme au taux moyen, mais la marge de sécurité n'est plus que d'une dizaine d'euros au taux moyen, et le barème dépasse désormais son plafond.
En clair : pour ce ménage, le projet reste finançable mais n'a presque plus de marge. Une nouvelle hausse de 0,10 ou 0,20 point pourrait l'obliger à augmenter son apport, à allonger la durée ou à viser un bien un peu moins cher.
Renégociation et refinancement en novembre 2026
Renégocier ou racheter son crédit peut rester pertinent si l'écart de taux permet d'amortir les frais engagés (indemnités de remboursement anticipé, frais de dossier et de garantie). En pratique, un écart de 0,7 à 1 point est souvent nécessaire pour qu'une renégociation soit rentable, en tenant compte de la durée restante. Avec la remontée des taux, les opportunités de renégociation se raréfient. La délégation d'assurance emprunteur demeure un levier d'économie souvent sous-utilisé par les emprunteurs déjà en place.
En clair : si vous avez emprunté il y a plusieurs années à un taux bas, gardez votre prêt. Si vous avez emprunté à des taux plus élevés, vérifiez d'abord si un changement d'assurance suffit avant d'envisager un rachat.
Évolution des ventes et volumes de transactions en novembre 2026
Bilan comparatif des transactions : automne 2026 et bilan sur 12 mois
Selon les notaires, 951 000 logements anciens ont été vendus en France (hors Mayotte) sur les douze mois achevés fin août 2026, soit 3,6 % de plus qu'un an auparavant. La progression était nettement plus forte à la fin de 2025 (près de 13 %) : le redressement engagé à l'automne 2024 marque le pas. Après un pic à 958 000 ventes sur douze mois glissants en février, puis un repli à 941 000 fin avril, les notaires envisagent environ 920 000 transactions à la fin de l'année si le ralentissement se poursuit, ce qui correspond à la fourchette de 900 000 à 920 000 ventes anticipée par la Fnaim pour 2026 (soit un recul de 5 à 6 % par rapport à 2025). Chez Laforêt, les transactions restent en baisse de 1,8 % sur un an en septembre, avec une amélioration progressive par rapport à juin, notamment à Paris (-3,8 % contre -4,7 %).
En clair : le marché de l'ancien ne s'effondre pas, mais il ralentit. Il y a moins de ventes qu'au printemps, donc moins d'acheteurs pressés. Si vous vendez, préparez-vous à un processus un peu plus long ; si vous achetez, vous avez davantage le temps de comparer.
Une demande qui hésite, une offre qui progresse
Deux baromètres de portails et de réseaux confirment cet attentisme. Selon l'Observatoire Bien'ici, les contacts sur les annonces de vente reculent de 22 % au troisième trimestre 2026 sur un an, tandis que l'offre augmente de 4 %. Cette baisse mesure l'intérêt porté aux annonces d'un portail, pas le nombre de ventes réalisées, et ramène la demande à un niveau comparable à 2023 et 2024. Chez Laforêt, l'offre de biens à vendre progresse de 9 % sur un an alors que la demande n'augmente que de 1 %.
En clair : il y a plus de biens à visiter et moins de candidats par annonce. C'est plutôt favorable aux acquéreurs, qui peuvent négocier, et exigeant pour les vendeurs, qui doivent se démarquer.
Segmentation des transactions : maisons vs appartements en novembre 2026
Le repli des prix de l'ancien reste porté principalement par les maisons individuelles, plus sensibles à la hausse du coût du crédit sur les durées longues et aux dépenses de chauffage, d'entretien et de mobilité. Chez Laforêt, la demande d'appartements augmente de 4,5 % tandis que celle des maisons recule de 4 % ; l'offre d'appartements bondit de 13 % contre 4 % pour les maisons. Les annonces de maisons restent en ligne 91 jours en moyenne sur Bien'ici, contre 71 jours pour les appartements.
En clair : les petites et moyennes surfaces urbaines restent recherchées, les grandes maisons un peu moins. Acquéreur d'une maison, vous êtes en meilleure position pour négocier ; vendeur d'une maison, soignez particulièrement le prix et la présentation.
Zones urbaines vs zones rurales : disparités du marché immobilier en novembre 2026
Les moyennes nationales masquent toujours des trajectoires très différentes. En Île-de-France, les annonces restent visibles 59 jours en moyenne (huit jours de moins qu'un an plus tôt), contre 111 jours en Corse et 80 jours en Provence-Alpes-Côte d'Azur. Les prix affichés des appartements reculent de 1,2 % dans les zones urbaines hors Île-de-France mais progressent de 0,8 % dans les zones périurbaines, signe possible d'un déplacement de la demande vers des secteurs plus abordables. Les marchés littoraux continuent globalement de bien résister, et les villes moyennes et zones rurales attractives conservent un bon compromis prix/qualité de vie, renforcé par le maintien partiel du télétravail.
En clair : un même bien ne se vend pas de la même façon à Paris, à Nantes ou en Corse. Pour estimer le prix ou le délai de vente de votre bien, fiez-vous aux ventes récentes de votre secteur plutôt qu'aux moyennes nationales.
Tendances des prix de l'immobilier en France en novembre 2026
Prix au niveau national : un ajustement progressif
Après une stabilité au premier trimestre, les prix des logements anciens ont diminué de 1 % au deuxième trimestre 2026 en France métropolitaine, soit -0,8 % sur un an selon les indices Notaires-Insee : -1,3 % pour les maisons et -0,1 % pour les appartements (Île-de-France : -0,3 % sur un an ; province : -1 %). Les projections des notaires à fin novembre annoncent des prix proches de la stabilité, avec un recul annuel de 0,5 % pour les appartements et de 0,4 % pour les maisons. Selon le réseau Laforêt, le prix moyen atteint 3 238 €/m² (-1,5 % sur un an). Côté annonces, Bien'ici constate au troisième trimestre des prix affichés en hausse de 0,7 % pour les appartements (4 771 €/m²) et en baisse de 1 % pour les maisons (2 761 €/m²). Ces écarts s'expliquent par les méthodes : prix signés pour les notaires, prix affichés pour les portails.
En clair : toutes les sources montrent des prix stables à légèrement en baisse, pas de krach. Mais le prix affiché n'est pas le prix payé : 9 ventes sur 10 se concluent après négociation. Acheteurs, n'hésitez pas à faire une offre argumentée ; vendeurs, fixez dès le départ un prix proche des transactions réelles.
Prix immobilier dans les grandes métropoles (Paris, Lyon, Marseille, etc.)
À Paris, le marché confirme sa stabilisation, après une correction cumulée d'environ 12 % depuis le pic de 2023 : les notaires indiquent un prix de référence de 9 560 €/m² au deuxième trimestre pour les appartements (+0,6 % sur un an), Laforêt un prix moyen de 9 553 €/m² (-1 % sur un an), avec de fortes disparités selon les arrondissements. Lyon et Bordeaux poursuivent un ajustement plus modéré qu'au printemps (-0,4 % et -0,2 % sur un an selon Laforêt), Marseille et Strasbourg sont quasiment stables et Brest, Rouen et Dijon figurent parmi les villes en hausse (+5,8 %, +2,8 % et +2,6 %). Les écarts restent importants : le prix médian des appartements anciens atteint 3 280 €/m² à Nantes (-3,1 % sur un an) contre 4 980 €/m² à Nice (+4,9 %).
En clair : une tendance nationale ne suffit pas pour estimer un logement. Pour un investisseur, c'est aussi une opportunité : certaines villes reculent encore et offrent un point d'entrée plus bas, d'autres progressent déjà.
Prix immobilier des communes rurales et petites villes
Dans les communes rurales et les villes moyennes, les prix restent nettement inférieurs à ceux des grandes métropoles (de 1 000 à 1 300 €/m² dans les villes les moins chères, comme Montluçon, Saint-Quentin ou Nevers selon Bien'ici), offrant un point d'entrée intéressant pour les primo-accédants et les investisseurs. Ces territoires continuent d'attirer des ménages en quête d'espace, avec des marchés généralement plus stables que dans les grandes agglomérations, mais des délais de vente souvent plus longs.
En clair : acheter dans une petite ville permet d'obtenir plus de surface pour le même budget, mais il faut vérifier la demande locale avant d'investir ou de revendre.
Offre immobilière, délais de vente et négociation en novembre 2026
Stock de biens disponibles et durée de mise sur le marché
Le stock de biens à vendre augmente (+4 % chez Bien'ici, +9 % chez Laforêt) tandis que certains propriétaires retardent leur mise en vente dans l'attente d'une meilleure visibilité sur les taux et les prix. Les annonces restent en ligne 82 jours en moyenne sur Bien'ici (91 jours pour les maisons, 71 pour les appartements), et Laforêt mesure un délai moyen de vente de 101 jours en septembre, soit six jours de plus qu'un an plus tôt (84 jours à Paris, 99 jours en Île-de-France hors Paris et 101 jours en régions). Un prix surévalué ou un dossier de diagnostics incomplet reste la première cause d'allongement des délais observée par les conseillers du réseau.
En clair : compter environ trois à quatre mois entre la mise en vente et la signature est aujourd'hui réaliste. Plus vous partez avec un prix juste, plus vous raccourcissez ce délai.
Négociation : 9 acquisitions sur 10 concernées
Selon Laforêt, 9 acquisitions sur 10 font l'objet d'une discussion sur le prix, avec une marge moyenne de 4,8 % au niveau national (3,2 % à Paris, 4,6 % en Île-de-France hors Paris, 5,1 % en régions). Les petites surfaces recherchées par les primo-accédants et les investisseurs laissent moins de latitude ; les grandes maisons nécessitant des travaux en laissent davantage, et les logements classés F ou G font régulièrement l'objet de décotes supérieures à 10 %. Les passoires thermiques ne représentent plus que 9 % de l'offre à vendre sur Bien'ici, mais jusqu'à plus de 12 % dans le quart nord-est et en Île-de-France.
En clair : si vous achetez un bien énergivore, demandez un devis des travaux et utilisez-le pour négocier. Si vous vendez un logement classé F ou G, anticipez une décote ou engagez des travaux avant la vente.
Conseils pratiques aux vendeurs en novembre 2026
- Estimation immobilière gratuite : commencez par une évaluation réaliste réalisée par un conseiller local.
- Mandat exclusif : recommandé pour une stratégie de commercialisation cohérente et une meilleure visibilité.
- Home staging et photos professionnelles : des leviers efficaces pour réduire le délai de vente à l'entrée dans l'hiver.
- Annonce optimisée : description claire, mots-clés locaux et diffusion sur les principaux portails immobiliers.
- Prix réaliste dès le départ : mieux vaut un prix juste dès la mise en vente que plusieurs baisses après des semaines sans contact sérieux.
Tendances du marché immobilier en novembre 2026 par profil d'acquéreur
Le marché se lit différemment selon le profil de l'acheteur. Primo-accédants, investisseurs et acheteurs de résidence principale ou secondaire n'ont pas les mêmes priorités ni les mêmes contraintes de financement.
Primo-accédants : accès au marché en novembre 2026
Les primo-accédants peuvent accéder au marché s'ils préparent un dossier solide : apport, stabilité des revenus et garanties améliorent nettement l'acceptation bancaire. La réforme du PTZ 2026, ouverte à une quatrième tranche de revenus et pouvant financer jusqu'à 50 % de l'opération dans les zones éligibles, reste un levier important à ne pas négliger. Avec plus de choix et une négociation facilitée, les conditions d'achat sont plutôt favorables, à condition de ne pas laisser le coût du crédit dériver.
En clair : si c'est votre premier achat, faites actualiser votre simulation dès maintenant et demandez un accord de principe : c'est le moyen de savoir exactement quel budget vous avez, avant de visiter.
Familles propriétaires : le PTZ parentalité en discussion
Le projet de loi de finances pour 2027 prévoit un « PTZ parentalité » destiné aux ménages qui attendent un enfant ou ont un enfant de moins de trois ans, même s'ils sont déjà propriétaires. Des députés proposent d'aller plus loin (enfant de moins de cinq ans, suppression des conditions de ressources, financement de l'agrandissement, jusqu'à 100 000 € dans la limite de 50 % du coût du projet). Rien n'est adopté à ce jour : aucune banque ne peut accorder ce prêt tant que le budget 2027 n'est pas voté.
En clair : si vous avez un projet familial, ne comptez pas sur cette aide dans votre plan de financement pour l'instant. Faites chiffrer deux scénarios (acheter plus grand ou agrandir) sans cette aide, puis ajustez si elle est votée.
Investisseurs locatifs : rendement et opportunités en novembre 2026
Le rendement locatif dépend fortement de la localisation et du type de bien. À titre d'exemple, un achat à 200 000 € générant un loyer de 850 €/mois offre un rendement brut d'environ 5,1 %, ramené le plus souvent entre 2,5 % et 3,5 % net après charges et fiscalité. Avec des taux moyens à 3,51 % sur 20 ans, un prêt de 200 000 € coûte environ 1 161 € par mois hors assurance : sans apport, le loyer ne suffit pas à couvrir la mensualité, d'où l'importance de l'apport et de la durée. Les investisseurs doivent intégrer la vacance locative, le coût des travaux et le régime fiscal choisi (micro-foncier, réel, LMNP) dans leur calcul. La baisse du prix des maisons et la décote des biens énergivores peuvent aussi créer des opportunités d'achat, à condition de budgéter les travaux.
En clair : le rendement affiché n'est pas le rendement réel. Calculez toujours le rendement net, après charges, impôts et coût du crédit, et testez votre projet avec un taux 0,25 point plus élevé pour vérifier qu'il tient.
Acheteurs de résidence principale vs résidence secondaire
La résidence principale privilégie la proximité des services et de l'emploi local, tandis que la résidence secondaire cible davantage les zones touristiques ou littorales, qui résistent bien mais où certains marchés de prestige ne montent plus partout. Pour un projet de location saisonnière, il est essentiel d'étudier en amont la rentabilité attendue et la fiscalité applicable avant de s'engager.
En clair : une résidence secondaire se finance plus difficilement qu'une résidence principale : prévoyez un apport plus important et vérifiez les règles locales de location.
Marché du neuf et construction en novembre 2026
Mises en chantier et permis de construire : où en est le neuf ?
Le neuf reste fragile. Au deuxième trimestre 2026, les réservations à la vente reculent de 2,2 % sur un an (16 112 logements), les mises en vente de 6,5 % (17 499 logements) et les annulations de réservations progressent de 7,5 % (2 893), tandis que le stock proposé atteint 124 027 logements (+1,4 %). Sur le portail Bien'ici, les prix affichés dans le neuf reculent de 6 % mais les demandes sur les annonces baissent de 21 % : la baisse des prix ne suffit pas à elle seule à relancer la demande. Côté construction, les signaux sont contrastés : en août, les autorisations diminuent de 1,1 % sur un mois (29 749 logements) alors que les mises en chantier augmentent de 4,1 % (27 663 logements). Le décalage entre chantiers en hausse et permis toujours en retrait laisse craindre un ralentissement du flux de logements neufs à moyen terme.
En clair : acheter dans le neuf peut permettre de négocier des conditions intéressantes (prix, frais, délais), mais la production de logements neufs diminue, ce qui peut entretenir à terme la pression sur l'ancien.
Réglementation, fiscalité et dispositifs d'aide en novembre 2026
Le neuf reste encadré par la norme RE2020, qui influence la valeur et la consommation énergétique des logements. Le Prêt à Taux Zéro (PTZ), réformé pour 2026 et prolongé jusqu'au 31 décembre 2027, finance jusqu'à 50 % d'une opération et concerne de nouveau les maisons individuelles neuves sur tout le territoire. Les diagnostics obligatoires (DPE, plomb, amiante) conditionnent toujours la mise en vente, aussi bien dans le neuf que dans l'ancien. Dans l'ancien, les logements classés C et D représentent respectivement 23 % et 35 % des ventes de 2025 (20 % pour le E), mais une meilleure étiquette peut aussi résulter d'un changement de méthode de calcul, sans travaux. Le confort d'été pourrait peser davantage dans la valeur des biens à l'avenir : pensez à le vérifier lors des visites.
En clair : le DPE influence le prix de vente comme le coût d'usage d'un logement. Avant d'acheter ou de vendre, regardez l'étiquette énergétique et les travaux à prévoir, et ne vous fiez pas qu'à la lettre.
Perspectives et prévisions du marché immobilier pour la fin 2026 et 2027
Trois scénarios restent raisonnablement envisageables pour la fin de l'année et le début de 2027, en fonction de la trajectoire de l'inflation, de la politique de la BCE et du contexte budgétaire français.
Scénario optimiste : une détente progressive à partir de 2027
Un reflux de l'inflation vers la cible de 2 %, une BCE qui reste en pause et l'adoption d'un budget 2027 jugé crédible par les marchés apaiseraient la tension sur l'OAT et sur les taux de crédit, avec un retour progressif des taux moyens vers des niveaux plus favorables à partir de la mi-2027, propice à une reprise des volumes de transactions.
En clair : les taux se stabilisent puis baissent doucement ; les acheteurs retrouveraient du budget et les vendeurs de la demande.
Scénario prudent : une stabilisation des prix et une hausse graduelle des taux (le plus probable)
La BCE prolonge sa pause ou procède à un dernier ajustement en décembre. Les taux moyens continuent de progresser graduellement (de l'ordre de 3,60 % à 3,80 % sur 20 ans d'ici la fin de l'année selon notre baromètre), tandis que les meilleurs taux gagnent encore quelques centièmes. Les prix nationaux restent globalement stables, avec des ajustements localisés (les notaires projettent -0,4 % à -0,5 % sur un an à fin novembre), et les volumes se maintiennent autour de 900 000 à 920 000 ventes sur l'année.
En clair : pas de krach ni de rebond, mais un marché sélectif. Il vaut mieux ne pas attendre trop longtemps si votre projet d'achat est mûr, et vendre au juste prix si vous avez décidé de vendre.
Scénario pessimiste : une nouvelle tension sous l'effet du risque budgétaire
Une dégradation supplémentaire de la situation budgétaire, une OAT durablement au-dessus de 5,25 % ou un regain d'inflation pourraient conduire la BCE à resserrer de nouveau sa politique monétaire. Le taux moyen sur 20 ans approcherait alors 3,90 % à 4 %, ce qui réduirait fortement la capacité d'emprunt, bloquerait certains dossiers à cause du taux d'usure et accentuerait le recul des volumes au-delà des prévisions actuelles. Les notaires jugent qu'une remontée au-delà de 4 % risquerait de provoquer de nouveaux reports de projets.
En clair : dans ce cas de figure, acheter deviendrait nettement plus cher et vendre plus lent. C'est pourquoi sécuriser un financement et un prix réaliste est une démarche de prudence.
Exemple concret : simulation d'achat en novembre 2026
Pour un emprunt de 200 000 € sur 20 ans (hors assurance), les mensualités varient sensiblement selon le taux obtenu :
- Taux le plus bas 20 ans (3,20 %) : mensualité d'environ 1 129 € par mois, contre 1 119 € en octobre.
- Taux moyen 20 ans (3,51 %) : mensualité d'environ 1 161 € par mois, contre 1 152 € en octobre.
- Taux au barème 20 ans (3,84 %) : mensualité d'environ 1 195 € par mois, stable.
Ces montants restent des ordres de grandeur indicatifs, calculés selon la formule d'annuité standard, hors assurance emprunteur et frais annexes. Pour une simulation personnalisée intégrant votre profil complet, contactez un conseiller Optimhome.
En clair : la différence entre le meilleur taux et le barème représente environ 66 € par mois, soit près de 800 € par an. Mettre les banques en concurrence ou passer par un courtier peut donc faire gagner plusieurs milliers d'euros sur la durée du prêt.
Conseils pratiques pour réussir un projet immobilier à l'entrée dans l'hiver 2026
Étapes pour acheter en novembre 2026
- Définir son budget et sa zone de recherche.
- Simuler sa capacité d'emprunt et obtenir un pré-accord bancaire.
- Visiter avec des critères précis et comparer plusieurs biens.
- Faire une offre et signer le compromis avec conditions suspensives.
- Finaliser le financement et signer l'acte chez le notaire.
Étapes pour vendre en novembre 2026
- Demander une estimation immobilière gratuite auprès d'un conseiller local.
- Réaliser les diagnostics obligatoires en amont de la mise en vente.
- Valoriser le bien : home staging, photos professionnelles, visite virtuelle.
- Diffuser l'annonce sur les principaux portails et réseaux.
- Négocier avec méthode, puis signer le compromis et l'acte de vente.
Pièges à éviter sur le marché immobilier en novembre 2026
- Se fier à une seule offre de prêt sans mettre les banques en concurrence.
- Sous-estimer les frais annexes : notaire, agence, travaux, assurance emprunteur.
- Négliger les diagnostics, qui peuvent retarder ou compromettre une vente.
- Fixer un prix de vente irréaliste, qui rallonge mécaniquement le délai de vente.
- Intégrer dans son budget une aide non encore votée (comme le PTZ parentalité).
Pourquoi contacter un conseiller immobilier Optimhome en novembre 2026
Votre conseiller immobilier Optimhome connaît le marché local et vous propose une estimation réaliste de votre bien. Il vous aide à optimiser le prix et la visibilité de votre annonce, vous accompagne dans le montage de votre financement et vous met en relation avec des partenaires de confiance (courtiers, diagnostiqueurs, notaires). Parcourez les annonces immobilières près de chez vous ou trouvez un conseiller immobilier local pour une étude personnalisée de votre projet d'achat, de vente ou d'investissement.
Conclusion : synthèse du marché immobilier en novembre 2026 et recommandations
- Taux : le taux le plus bas va de 2,88 % à 3,35 %, le taux moyen de 3,20 % à 3,59 % ; la hausse du mois suit l'OAT à 5 % ; comparez les offres et l'assurance emprunteur.
- Prix : léger repli sur un an, plus marqué pour les maisons, stabilisation attendue ; fortes disparités locales.
- Volumes : 951 000 ventes sur douze mois à fin août, reprise qui s'essouffle, environ 900 000 à 920 000 ventes attendues en 2026.
- Rapport de force : plus d'offre, 9 acquisitions sur 10 négociées, délai de vente d'environ 101 jours.
- Neuf : demande fragile et permis en retrait, à surveiller pour l'offre future.
- Acquéreurs : préparez un dossier solide, simulez plusieurs scénarios de financement plutôt que d'attendre une hypothétique baisse des taux.
- Vendeurs et investisseurs : une estimation réaliste, une bonne présentation du bien et un calcul de rentabilité net de crédit restent les meilleurs leviers.
- Contactez votre conseiller Optimhome local pour un accompagnement sécurisé de votre projet.
FAQ – questions fréquentes sur le marché immobilier en novembre 2026
Quels sont les taux de crédit immobilier en novembre 2026 ?
En novembre 2026, le taux le plus bas s'échelonne de 2,88 % (10 ans) à 3,35 % (25 ans), le taux moyen de 3,20 % à 3,59 %, et le taux au barème du marché de 3,48 % à 3,98 % selon la durée.
Les taux ont-ils évolué par rapport à octobre 2026 ?
Oui. Les meilleurs taux progressent de 0,08 à 0,24 point selon la durée et les taux moyens de 0,05 à 0,12 point. Le barème catalogue des banques reste inchangé.
Pourquoi les taux immobiliers remontent-ils ?
Principalement parce que l'OAT 10 ans a franchi 5 % le 21 octobre, ce qui renchérit le refinancement des banques. S'y ajoutent la hausse des taux de la BCE en septembre, l'inflation en zone euro et les inquiétudes sur les finances publiques.
Les prix de l'immobilier vont-ils baisser d'ici la fin de l'année 2026 ?
Le scénario le plus probable reste celui d'une quasi-stabilité nationale : les notaires projettent un recul annuel limité à environ 0,4 % à 0,5 % à fin novembre. Certaines métropoles poursuivent un ajustement modéré, tandis que Paris et les marchés littoraux montrent des signes de stabilisation, voire de résistance.
Quel est le meilleur moment pour acheter à l'entrée dans l'hiver 2026 ?
Le meilleur moment dépend avant tout de votre situation personnelle. Avec un apport et un dossier solide, la période reste propice : l'offre est plus large et la négociation facilitée. Attendre une baisse des taux paraît peu probable à court terme.
Combien de temps faut-il pour vendre un bien en 2026 ?
Selon Laforêt, environ 101 jours en moyenne en septembre 2026, avec des écarts importants selon les territoires (84 jours à Paris). Un bien correctement estimé et bien présenté se vend plus vite.
Faut-il investir dans l'immobilier locatif en novembre 2026 ?
L'investissement locatif reste pertinent à condition de bien choisir son emplacement et son type de bien. Le rendement brut moyen se situe généralement entre 4 % et 6 %, ramené entre 2,5 % et 3,5 % net après charges et fiscalité ; la hausse des taux impose de bien calculer le coût du crédit.
Le PTZ parentalité est-il en vigueur ?
Non. Il est prévu dans le projet de loi de finances pour 2027, qui n'est pas encore adopté, et aucune banque ne peut l'accorder à ce jour. Ses conditions pourraient encore évoluer.
Comment connaître le prix de l'immobilier dans ma ville en novembre 2026 ?
La meilleure méthode consiste à comparer les transactions récentes de votre secteur et à solliciter une estimation immobilière gratuite réalisée par un conseiller Optimhome, qui intègre les spécificités de votre bien et de son environnement local.
Les taux et simulations présentés dans cet article sont indicatifs et donnés à titre informatif ; ils ne constituent pas une offre de prêt. Pour obtenir une simulation personnalisée, rapprochez-vous de votre banque, d'un courtier ou d'un conseiller immobilier Optimhome. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager.
Sources : Banque centrale européenne (10 septembre 2026) ; Actualité - Le marché immobilier en octobre 2026 en France : quelles tendances ? (baromètre Optimhome)
Auteur de la publication
Fabrice DOBROWOLSKI, Directeur de l’animation du réseau Optimhome
« Profitez de mes conseils d'expert, basés sur de nombreuses années d'expérience dans l'immobilier, pour garantir la réussite de votre projet d'achat ou de vente. »