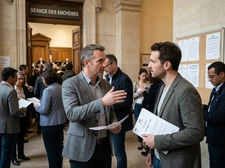
Une vente judiciaire immobilière, c'est la vente aux enchères d'un bien organisée par un tribunal judiciaire, le plus souvent après une saisie pour dettes ou dans le cadre d'une liquidation. On y trouve parfois de vraies décotes, 10 à 20 % sous le prix du marché, mais la procédure impose un avocat obligatoire, une consignation financière avant même d'enchérir, et une vente ferme sans délai de rétractation. Concrètement, c'est un système pensé pour les acheteurs préparés et bien accompagnés, pas pour ceux qui cherchent une affaire rapide sans faire leurs devoirs. Dans cet article, je vous explique comment ça marche vraiment, sur le terrain, et pourquoi ce n'est ni un eldorado ni un piège en soi : tout dépend de votre préparation.
En résumé
- La vente judiciaire se déroule au tribunal judiciaire, avec un avocat obligatoire pour porter les enchères, et nécessite un chèque de consignation avant l'audience.
- Le bien est vendu « en l'état », sans garantie contre les vices cachés, avec des visites limitées et souvent imposées à des horaires contraints.
- L'adjudication est définitive dès le jugement : aucune négociation, aucun retrait, aucun délai de rétractation, contrairement à une vente amiable classique.
- Les vraies bonnes affaires existent, mais elles récompensent ceux qui préparent leur financement, vérifient l'occupation du bien et budgétisent une marge pour les imprévus.
Vente judiciaire : de quoi parle-t-on exactement ?
Quand un propriétaire ne rembourse plus son crédit, ou qu'une entreprise est mise en liquidation, le juge peut ordonner la vente forcée du bien immobilier pour rembourser les créanciers. C'est ce qu'on appelle une saisie immobilière, et elle débouche presque toujours sur une audience publique d'adjudication devant le tribunal judiciaire du lieu où se situe le bien. On parle aussi de licitation judiciaire dans le cas d'une indivision qui ne trouve pas d'accord, par exemple lors d'un divorce ou d'une succession compliquée.
Les différents types de ventes judiciaires
Il existe plusieurs cas de figure : la saisie immobilière classique pour dettes impayées, la vente dans le cadre d'une liquidation judiciaire d'entreprise, et la licitation entre indivisaires. Chacune a ses spécificités, mais toutes partagent le même cadre procédural strict, avec un juge de l'exécution qui supervise l'ensemble.
Qui organise la vente ?
C'est le tribunal judiciaire, via un avocat poursuivant mandaté par le créancier, qui fixe la mise à prix, organise les visites et pilote l'audience d'adjudication. Vous ne traitez jamais directement avec le vendeur, ce qui change complètement la dynamique par rapport à une transaction classique où vous pouvez négocier en direct.
Pourquoi un avocat est-il obligatoire pour enchérir ?
C'est sans doute ce qui surprend le plus les acheteurs qui découvrent ce système : on ne se présente pas soi-même à la barre pour lever la main. La loi impose que les enchères soient portées exclusivement par un avocat inscrit au barreau du tribunal judiciaire compétent. Vous mandatez donc un avocat, vous lui donnez un plafond, et c'est lui qui enchérit en votre nom.
Le rôle concret de l'avocat
Cette obligation n'est pas qu'une formalité administrative. Elle garantit la solvabilité des enchérisseurs et sécurise juridiquement toute la procédure, puisque chaque enchère portée engage réellement son auteur. En pratique, l'avocat s'occupe aussi de vérifier les conditions de vente, le cahier des charges, et peut vous alerter sur des points de vigilance que vous n'auriez pas identifiés seul.
Combien ça coûte ?
Les honoraires varient selon les barreaux et la complexité du dossier, mais il faut prévoir un budget dédié, en plus du prix d'adjudication. C'est un coût à intégrer dès le départ dans votre plan de financement, au même titre que les frais de notaire.
Le mot de l'expert
« J'ai accompagné des clients qui pensaient faire l'affaire du siècle en enchérissant sur un bien vu une seule fois, en coup de vent, sans avoir consulté le cahier des charges ni vérifié si le logement était occupé, et je peux vous dire que certains l'ont amèrement regretté quand ils ont découvert des travaux de toiture à 40 000 euros ou un locataire protégé qu'il a fallu attendre dix-huit mois pour faire partir ; à l'inverse, j'ai vu d'autres acheteurs, bien préparés, financement bouclé en amont, visite faite avec un œil professionnel, décrocher un bien 15 % sous le marché et revendre deux ans après avec une plus-value confortable ; la différence entre les deux, ce n'est jamais la chance, c'est toujours la préparation, et c'est exactement pour ça que je recommande systématiquement de se faire accompagner par un professionnel de l'immobilier en amont de ce type de démarche, pour croiser les informations, challenger l'estimation, et éviter de se laisser emporter par l'excitation de l'enchère au moment fatidique. »
L'astuce concrète
- Faites estimer le bien de façon indépendante avant l'audience, en comparant avec des annonces immobilières similaires dans le secteur pour ne pas surpayer sous le coup de l'émotion.
- Demandez systématiquement le cahier des charges à l'avocat poursuivant : il contient l'état d'occupation, les diagnostics disponibles et les éventuelles hypothèques ou servitudes.
- Prévoyez toujours une enveloppe de 10 à 15 % du prix visé pour absorber les travaux imprévus, puisqu'il n'y a aucune garantie contre les vices cachés.
- Ne fixez jamais votre plafond d'enchère le jour même, dans le feu de l'audience : décidez-le à froid, avec votre avocat, plusieurs jours avant.
La consignation : une étape qu'on ne peut pas éviter
Avant même de pouvoir enchérir, vous devez déposer un chèque de banque de consignation, correspondant à 10 % de la mise à prix, avec un minimum de 3 000 euros. Ce chèque prouve votre solvabilité et votre sérieux : sans lui, impossible de participer à l'audience.
Que devient cette somme ?
Si vous remportez l'enchère, ce montant est déduit du prix final que vous devez régler. Si vous n'emportez pas la vente, le chèque vous est simplement restitué. C'est un mécanisme de filtrage qui écarte les curieux et les acheteurs pas réellement financés.
Et après l'adjudication ?
Une fois le jugement d'adjudication rendu, vous disposez généralement d'un délai de deux mois pour consigner l'intégralité du prix. Ce délai est court, ce qui veut dire que votre financement doit déjà être bouclé, ou quasiment, avant même de vous présenter à l'audience. Un conseiller peut vous aider à sécuriser ce montage en amont pour ne pas être pris de court.
Les risques que beaucoup d'acheteurs sous-estiment
La vente judiciaire séduit par ses prix décotés, mais elle a un revers qu'il faut regarder en face. Le bien est vendu en l'état, sans les protections dont vous bénéficiez habituellement dans une vente amiable classique.
L'absence de garanties et de rétractation
Contrairement à un achat classique, il n'y a pas de garantie contre les vices cachés, et l'acheteur qui remporte l'enchère ne bénéficie pas du délai légal de rétractation de dix jours. L'adjudication est définitive : aucune négociation, aucun retrait possible, aucune condition suspensive comme on en trouve dans un compromis de vente traditionnel.
La question sensible des occupants
C'est un point sur lequel je mets toujours mes clients en garde. Il faut vérifier si le bien est libre, loué avec un bail régulier, ou occupé sans droit ni titre. Le jugement vaut titre d'expulsion contre l'ancien propriétaire, mais un locataire avec un bail en règle, lui, reste en place. Et si une expulsion s'avère nécessaire, sachez qu'elle peut prendre plusieurs mois, avec des frais de procédure, et qu'elle est suspendue pendant la trêve hivernale, de novembre à mars, ce qui peut sérieusement retarder la remise en possession du bien.
Les visites : un exercice limité qu'il faut optimiser
Autre différence de taille avec une vente classique : vous ne choisissez pas librement quand visiter. Les dates et créneaux sont fixés par la personne en charge de la vente, généralement en semaine et en journée, ce qui complique la vie des acheteurs qui travaillent. En général, deux ou trois visites collectives sont organisées avant l'audience, rien de plus.
Comment tirer le meilleur de ces créneaux réduits
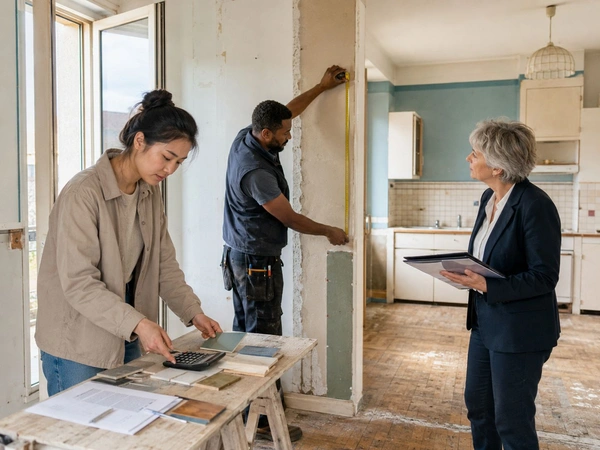
Puisque vous n'aurez pas dix occasions de revenir, préparez votre visite comme un professionnel : liste de points à vérifier, appareil photo, éventuellement un artisan ou un diagnostiqueur à vos côtés si le règlement le permet. Regardez la toiture, l'humidité, l'état des menuiseries, les éventuelles fissures structurelles, tout ce qui peut représenter un poste de dépense important après l'achat.
Ce que vous ne pourrez pas vérifier
Certains éléments resteront inaccessibles : l'état exact des canalisations encastrées, la conformité électrique complète, ou encore d'éventuels litiges de voisinage non mentionnés au dossier. C'est précisément pour ça qu'une marge de sécurité financière est indispensable, et qu'un accompagnement par un professionnel qui connaît le secteur fait souvent la différence entre une bonne surprise et une déconvenue.
Vente judiciaire contre vente amiable : ce qui change vraiment pour vous
Beaucoup de mes clients me demandent pourquoi ne pas simplement acheter classiquement si les risques sont si nombreux. La réponse tient en un mot : la décote. Mais cette décote se paie en flexibilité et en sécurité juridique.
Négociation contre enchère sèche
Dans une vente amiable, vous négociez le prix, vous posez des conditions suspensives (obtention du prêt, absence de servitude, résultats de diagnostics), et vous disposez d'un délai de rétractation. Dans une vente judiciaire, rien de tout ça : c'est une mécanique d'enchères publiques où le plus offrant l'emporte, point final.
Accompagnement et transparence de l'information
Dans une transaction classique via un professionnel, vous bénéficiez d'un accompagnement complet, de visites multiples, et d'un dossier de diagnostics exhaustif remis avant signature. C'est aussi pour cette raison que beaucoup d'acheteurs préfèrent d'abord explorer les annonces immobilières classiques avant de se tourner, en connaissance de cause, vers le circuit judiciaire pour un projet bien précis, comme un investissement locatif ou une opération de rénovation-revente.
Quand la vente judiciaire est-elle une vraie bonne idée ?
Ce circuit n'est pas réservé aux investisseurs aguerris, mais il demande un profil particulier : du temps pour se renseigner, un financement quasiment bouclé, et une tolérance au risque plus élevée que la moyenne.
Le profil de l'acheteur qui s'y retrouve
Les investisseurs qui achètent pour louer, les marchands de biens, ou les particuliers qui ont déjà rénové un logement et savent estimer un budget travaux sont généralement les mieux placés pour tirer parti de ce marché. Ils savent lire un cahier des charges, anticiper les coûts cachés, et ne se laissent pas griser par l'ambiance de la salle des ventes.
Le profil à qui je le déconseille
Si vous achetez votre première résidence principale, avec un budget serré et aucune marge pour l'imprévu, je vous recommande plutôt de vous tourner vers le marché classique. Le risque de mauvaise surprise financière est réel, et l'absence de délai de rétractation ne pardonne pas les décisions prises dans la précipitation.
Bien s'entourer avant de se lancer
Que vous soyez vendeur cherchant à éviter d'en arriver à une saisie, ou acheteur tenté par une décote judiciaire, l'accompagnement d'un professionnel local change vraiment la donne. Un conseiller qui connaît le marché de votre secteur peut vous aider à estimer votre bien immobilier avant d'envisager toute solution, ou vous orienter vers les bonnes ressources si vous êtes du côté acheteur.
Pour les vendeurs en difficulté
Si vous sentez qu'une procédure de saisie se profile, ne restez pas seul face à la situation. Un conseiller peut souvent vous aider à trouver une solution amiable, une vente rapide au juste prix, avant que le dossier ne bascule devant le tribunal, ce qui vous évite la décote généralement plus sévère d'une vente forcée.
Pour les acheteurs curieux du sujet
Avant de vous lancer dans une vente judiciaire, prenez le temps d'échanger avec un professionnel du secteur visé. Il pourra vous aider à évaluer la cohérence du prix, la qualité du quartier, et vous éviter de vous positionner sur un bien qui ne correspond pas à votre projet. N'hésitez pas à trouver un conseiller immobilier local pour vous épauler dans cette réflexion, même si l'achat final passe par le tribunal.
Conclusion
La vente judiciaire immobilière n'est ni un piège systématique, ni un eldorado accessible à tous : c'est un outil, avec ses règles précises, ses contraintes de calendrier, et ses risques bien réels sur l'état du bien ou son occupation. Elle récompense les acheteurs préparés, financièrement solides, capables de lire un cahier des charges et de garder leur sang-froid le jour de l'audience. Pour les autres, mieux vaut se tourner vers une transaction classique, plus longue peut-être, mais bien plus protectrice. Dans tous les cas, s'entourer d'un professionnel reste le meilleur réflexe pour transformer une procédure judiciaire complexe en décision éclairée plutôt qu'en pari risqué.
FAQ - Questions fréquentes
Peut-on visiter librement un bien avant une vente judiciaire ?
Non, les visites sont organisées collectivement, à des dates et horaires imposés par la personne en charge de la vente, généralement deux ou trois créneaux en semaine et en journée. Vous ne pouvez pas revenir à votre convenance comme dans une vente classique.
Faut-il obligatoirement passer par un avocat pour enchérir ?
Oui, la loi impose que les enchères lors d'une vente immobilière judiciaire soient portées exclusivement par un avocat inscrit au barreau du tribunal compétent. Vous lui donnez vos instructions et un plafond, et il enchérit en votre nom lors de l'audience.
Que se passe-t-il si le bien est occupé le jour de la vente ?
Le jugement d'adjudication vaut titre d'expulsion contre l'ancien propriétaire, mais un locataire disposant d'un bail régulier reste protégé et continue d'occuper le logement. Une expulsion, si elle devient nécessaire, peut prendre plusieurs mois et est suspendue durant la trêve hivernale, de novembre à mars.
Peut-on se rétracter après avoir remporté une enchère ?
Non, l'adjudication est définitive dès le jugement rendu. Il n'existe pas de délai légal de rétractation de dix jours comme dans une vente amiable classique, ni de possibilité de négocier ou de se retirer après coup.
Combien coûte la consignation avant de participer à l'enchère ?
Il faut généralement un chèque de banque de 10 % de la mise à prix, avec un minimum de 3 000 euros. Cette somme est déduite du prix final si vous remportez l'enchère, ou restituée si vous ne l'emportez pas.
Pour concrétiser votre projet, découvrez nos biens à vendre.
À lire également sur le blog
- Qu'est-ce qu'une vente sur saisie immobilière ?
- Comment participer à une vente aux enchères immobilières ?
- Acheter un bien à rénover : calculer la rentabilité des travaux avant l'offre
Auteur de la publication
Fabrice DOBROWOLSKI, Directeur de l’animation du réseau Optimhome
« Profitez de mes conseils d'expert, basés sur de nombreuses années d'expérience dans l'immobilier, pour garantir la réussite de votre projet d'achat ou de vente. »