Vous vous demandez si octobre 2026 est un bon moment pour acheter, vendre ou investir en France ? Cet article vous présente une analyse complète et chiffrée du marché immobilier à l'automne 2026 : taux de crédit, prix, volumes de transactions, offre de biens et perspectives pour les prochains mois. Pour toute question, contactez votre conseiller immobilier local Optimhome et bénéficiez d'un accompagnement personnalisé. N'oubliez pas de demander votre estimation immobilière gratuite !
En résumé : état du marché immobilier en octobre 2026 en France
Taux de crédit : taux le plus bas de 2,64 % (10 ans) à 3,25 % (25 ans) ; taux moyen de 3,08 % à 3,53 % ; barème du marché stable depuis plusieurs mois entre 3,48 % et 3,98 %.
Prix : quasi-stabilité sur un an au niveau national, dans le prolongement du repli modéré observé cet été (-0,6 % sur les logements anciens à fin juillet), porté par un ajustement plus marqué des maisons que des appartements.
Volumes : le marché confirme sa trajectoire vers 900 000 à 920 000 transactions sur l'ensemble de 2026 selon la Fnaim, soit un recul de 5 à 6 % par rapport à 2025 ; la rentrée n'a pas apporté le rebond parfois observé les années précédentes.
Financement : le marché continue de se durcir davantage par les conditions de crédit et la sélectivité bancaire que par les prix eux-mêmes, avec un écart croissant entre les meilleurs taux et les taux moyens sur les durées longues.
Disparités locales : Paris et l'Île-de-France confirment leur stabilisation, les marchés littoraux résistent bien, tandis que certaines métropoles poursuivent un ajustement plus modéré qu'au printemps.
Neuf : la reprise des mises en chantier se confirme, mais les permis de construire restent en retrait par rapport à leur moyenne historique, ce qui interroge sur l'offre neuve à moyen terme.
Notre recommandation. Un projet mûr et un dossier bien préparé restent des atouts décisifs à l'automne 2026 ; l'accompagnement d'un conseiller Optimhome local permet de sécuriser au mieux votre achat ou votre vente.
Contexte global du secteur immobilier en octobre 2026
Situation macroéconomique et climat du marché immobilier en octobre 2026
L'automne 2026 s'inscrit dans la continuité du climat économique contrasté observé depuis la rentrée. L'inflation française reste surveillée de près par la BCE, dans un contexte de finances publiques toujours tendu : la trajectoire budgétaire pour 2027 continue d'alimenter les débats, avec un impact direct sur la perception du risque souverain par les investisseurs internationaux. Le rendement de l'OAT française à 10 ans, référence de tarification des crédits longs, reste proche de ses plus hauts niveaux des dernières années. Pour les ménages, l'emploi demeure globalement résilient, mais la confiance reste prudente, ce qui continue de peser davantage sur les volumes de transactions que sur les prix eux-mêmes.
Évolution des taux de crédit immobilier en octobre 2026 (meilleurs taux, taux moyens, barème)
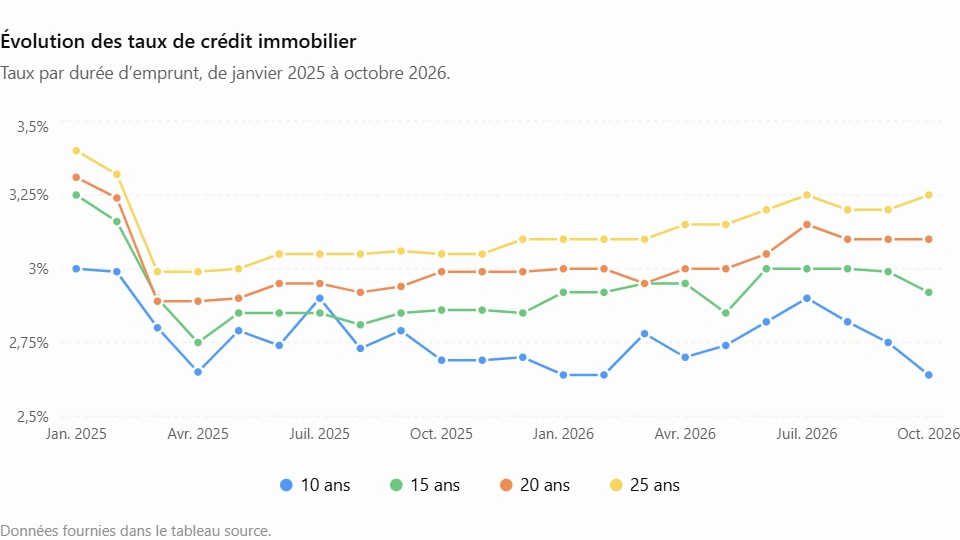
En octobre 2026, le marché du crédit confirme la tendance amorcée les mois précédents : une légère détente des meilleurs taux sur les durées courtes, contre une poursuite de la hausse des taux moyens sur les durées longues. Voici les repères observés ce mois-ci :
| Durée | Taux le plus bas Oct. 2026 | Taux moyen Oct. 2026 | Taux barème du marché Oct. 2026 |
|---|---|---|---|
| 10 ans | 2,64 % | 3,08 % | 3,48 % |
| 15 ans | 2,92 % | 3,23 % | 3,71 % |
| 20 ans | 3,10 % | 3,42 % | 3,84 % |
| 25 ans | 3,25 % | 3,53 % | 3,98 % |
Le « taux le plus bas » désigne les meilleures offres accordées aux dossiers les plus solides. Le « taux moyen » reflète la pratique constatée sur l'ensemble du marché. Le « taux au barème » correspond aux grilles catalogue avant négociation. Par rapport à septembre, le taux le plus bas se détend sur 10 et 15 ans, tandis que le taux moyen progresse sur l'ensemble des durées, plus nettement sur 20 et 25 ans (+0,08 à +0,10 point en un mois). Le barème catalogue, lui, reste rigoureusement inchangé depuis l'été.
Capacité d'emprunt et pouvoir d'achat immobilier en octobre 2026
La capacité d'emprunt dépend du montant emprunté, du taux, de la durée, de l'apport et des charges existantes. La règle usuelle retenue par les banques reste un taux d'effort proche de 35 % des revenus nets. Il faut également intégrer les frais annexes : frais de notaire (environ 7 à 8 % dans l'ancien), frais d'agence éventuels, travaux et assurance emprunteur, qui réduisent d'autant le pouvoir d'achat réel.
Capacité de remboursement et apport personnel : un exemple chiffré
Reprenons l'exemple d'un ménage de 35 ans avec 4 500 € de revenus nets mensuels, un apport de 30 000 € et un projet à 300 000 € financé sur 20 ans, soit un prêt de 270 000 €. Au taux le plus bas d'octobre 2026 (3,10 % sur 20 ans, inchangé par rapport à septembre), la mensualité reste d'environ 1 511 € par mois, hors assurance. Au taux moyen (3,42 %, contre 3,34 % en septembre), elle grimpe à environ 1 555 €. Au taux au barème (3,84 %, stable), elle atteint environ 1 613 €. Avec un seuil d'endettement de 35 %, ce ménage dispose d'une capacité de remboursement maximale d'environ 1 575 € par mois : il reste éligible au taux le plus bas comme au taux moyen, mais la marge de sécurité se resserre légèrement par rapport au mois précédent, du fait de la progression du taux moyen.
Renégociation et refinancement en octobre 2026
Renégocier ou racheter son crédit peut rester pertinent si l'écart de taux permet d'amortir les frais engagés (indemnités de remboursement anticipé, frais de dossier et de garantie). En pratique, un écart de 0,7 à 1 point est souvent nécessaire pour qu'une renégociation soit rentable, en tenant compte de la durée restante. La délégation d'assurance emprunteur demeure un levier d'économie souvent sous-utilisé par les emprunteurs déjà en place.
Évolution des ventes et volumes de transactions en octobre 2026
Bilan comparatif des transactions : automne 2026 et bilan sur 12 mois
Après un pic à 958 000 transactions sur douze mois glissants en février, puis un repli progressif au fil de l'année, le marché de l'ancien poursuit sa trajectoire d'atterrissage vers 900 000 à 920 000 ventes sur l'ensemble de 2026 selon la Fnaim, soit un recul de 5 à 6 % par rapport à 2025. La rentrée de septembre n'a pas produit le rebond parfois observé les années précédentes, et octobre s'inscrit dans la continuité de cette dynamique plus mesurée, sans signe d'accélération ni de dégradation marquée.
Segmentation des transactions : maisons vs appartements en octobre 2026
Le repli des prix de l'ancien reste porté principalement par les maisons individuelles, plus sensibles à la hausse du coût du crédit sur les durées longues, tandis que les appartements se maintiennent plus proches de la stabilité. Cette différence traduit un ajustement plus marqué sur les biens de grande surface, alors que la demande de petites et moyennes surfaces urbaines reste globalement soutenue.
Zones urbaines vs zones rurales : disparités du marché immobilier en octobre 2026
Les moyennes nationales masquent toujours des trajectoires très différentes selon les territoires. Paris et l'Île-de-France confirment le plancher retrouvé à la rentrée après plusieurs années de correction continue. Les marchés littoraux continuent de bien résister, portés par une demande structurelle. Certaines métropoles poursuivent un ajustement plus modéré qu'au printemps, tandis que les villes moyennes et zones rurales attractives conservent un bon compromis prix/qualité de vie, renforcé par le maintien partiel du télétravail.
Tendances des prix de l'immobilier en France en octobre 2026
Au niveau national, les prix des logements anciens restent proches de la stabilité observée cet été, avec un ajustement encore modéré sur un an. Ce constat confirme un message clé pour l'automne : le marché se durcit aujourd'hui davantage par les conditions de financement et la sélectivité des acheteurs que par une correction généralisée des prix.
Prix immobilier dans les grandes métropoles (Paris, Lyon, Marseille, etc.)
À Paris, le marché confirme la stabilisation amorcée à la rentrée, après une correction cumulée d'environ 12 % depuis le pic de 2023, avec toujours de fortes disparités selon les arrondissements. Lyon poursuit un ajustement plus progressif, tandis que Marseille conserve des écarts marqués entre appartements et maisons selon les quartiers.
Prix immobilier des communes rurales et petites villes
Dans les communes rurales et les villes moyennes, les prix restent nettement inférieurs à ceux des grandes métropoles, offrant un point d'entrée intéressant pour les primo-accédants et les investisseurs. Ces territoires continuent d'attirer des ménages en quête d'espace et de pouvoir d'achat immobilier, avec des marchés généralement plus stables que dans les grandes agglomérations.
Offre immobilière et stock de biens disponibles en octobre 2026
Le stock de biens disponibles reste modéré en ce début d'automne. Certains propriétaires continuent de retarder leur mise en vente dans l'attente d'une meilleure visibilité sur les taux et les prix, ce qui maintient une certaine tension sur les biens les mieux présentés et les mieux positionnés en prix.
Durée de mise sur le marché et délai de vente en octobre 2026
En zones urbaines et dans les secteurs attractifs, les biens correctement estimés continuent de se vendre en quelques semaines. En zone rurale ou pour les biens nécessitant des travaux, le délai de vente peut s'allonger sensiblement. Un prix surévalué ou un dossier de diagnostics incomplet reste la première cause d'allongement des délais observée par les conseillers du réseau.
Conseils pratiques aux vendeurs en octobre 2026
Estimation immobilière gratuite : commencez par une évaluation réaliste réalisée par un conseiller local.
Mandat exclusif : recommandé pour une stratégie de commercialisation cohérente et une meilleure visibilité.
Home staging et photos professionnelles : des leviers efficaces pour réduire le délai de vente à l'automne.
Annonce optimisée : description claire, mots-clés locaux et diffusion sur les principaux portails immobiliers.
Tendances du marché immobilier en octobre 2026 par profil d'acquéreur
Le marché se lit différemment selon le profil de l'acheteur. Primo-accédants, investisseurs et acheteurs de résidence principale ou secondaire n'ont pas les mêmes priorités ni les mêmes contraintes de financement.
Primo-accédants : accès au marché en octobre 2026
Les primo-accédants peuvent accéder au marché s'ils préparent un dossier solide : apport, stabilité des revenus et garanties améliorent nettement l'acceptation bancaire. La réforme du PTZ 2026, ouverte à une quatrième tranche de revenus et pouvant financer jusqu'à 50 % de l'opération dans les zones éligibles, reste un levier important à ne pas négliger.
Investisseurs locatifs : rendement et opportunités en octobre 2026
Le rendement locatif dépend fortement de la localisation et du type de bien. À titre d'exemple, un achat à 200 000 € générant un loyer de 850 €/mois offre un rendement brut d'environ 5,1 %, ramené le plus souvent entre 2,5 % et 3,5 % net après charges et fiscalité. Les investisseurs doivent intégrer la vacance locative, le coût des travaux et le régime fiscal choisi (micro-foncier, réel, LMNP) dans leur calcul de rentabilité.
Acheteurs de résidence principale vs résidence secondaire
La résidence principale privilégie la proximité des services et de l'emploi local, tandis que la résidence secondaire cible davantage les zones touristiques ou littorales. Pour un projet de location saisonnière, il est essentiel d'étudier en amont la rentabilité attendue et la fiscalité applicable avant de s'engager.
Marché du neuf et construction en octobre 2026
Mises en chantier et permis de construire : où en est le neuf ?
Le secteur de la construction neuve confirme à l'automne les signaux contrastés observés depuis l'été. Les mises en chantier poursuivent leur rebond après plusieurs années difficiles, tandis que les permis de construire restent en retrait par rapport à leur moyenne des cinq dernières années. Ce décalage entre chantiers en hausse et permis toujours en repli laisse craindre un ralentissement du flux de logements neufs à moyen terme si la tendance sur les permis ne s'inverse pas dans les prochains mois.
Réglementation, fiscalité et dispositifs d'aide en octobre 2026
Le neuf reste encadré par la norme RE2020, qui influence la valeur et la consommation énergétique des logements. Le Prêt à Taux Zéro (PTZ), réformé pour 2026 et prolongé jusqu'au 31 décembre 2027, finance désormais jusqu'à 50 % d'une opération et concerne de nouveau les maisons individuelles neuves sur tout le territoire. Les diagnostics obligatoires (DPE, plomb, amiante) conditionnent toujours la mise en vente, aussi bien dans le neuf que dans l'ancien.
Perspectives et prévisions du marché immobilier pour la fin 2026 et 2027
Trois scénarios restent raisonnablement envisageables pour la fin de l'année et le début de 2027, en fonction de la trajectoire de l'inflation, de la politique de la BCE et du contexte budgétaire français.
Scénario optimiste : une détente progressive à partir de 2027
Un reflux confirmé de l'inflation vers la cible de 2 % et l'adoption d'un budget 2027 jugé crédible par les marchés permettraient d'apaiser la tension sur l'OAT et sur les taux de crédit, avec un retour progressif des taux moyens vers des niveaux plus favorables dès la mi-2027, propice à une reprise des volumes de transactions.
Scénario prudent : une stabilisation des prix et un écart persistant sur les taux (le plus probable)
La BCE prolonge sa pause monétaire, les meilleurs taux restent globalement stables tandis que les taux moyens continuent de progresser modérément sur les durées longues. Les prix nationaux restent globalement stables, avec des ajustements localisés, et les volumes de transactions se maintiennent autour de 900 000 à 920 000 ventes sur l'année, conformément aux prévisions de la Fnaim.
Scénario pessimiste : une nouvelle tension sous l'effet du risque budgétaire
Une dégradation supplémentaire de la situation budgétaire française ou un regain d'inflation pourraient contraindre la BCE à resserrer de nouveau sa politique monétaire, ce qui pèserait sur la capacité d'emprunt des ménages et pourrait accentuer le recul des volumes de transactions au-delà des prévisions actuelles de la Fnaim.
Exemple concret : simulation d'achat en octobre 2026
Pour un emprunt de 200 000 € sur 20 ans (hors assurance), les mensualités varient sensiblement selon le taux obtenu :
Taux le plus bas 20 ans (3,10 %) : mensualité d'environ 1 119 € par mois, inchangée par rapport à septembre.
Taux moyen 20 ans (3,42 %) : mensualité d'environ 1 152 € par mois, contre 1 144 € en septembre.
Taux au barème 20 ans (3,84 %) : mensualité d'environ 1 195 € par mois, stable.
Ces montants restent des ordres de grandeur indicatifs, calculés selon la formule d'annuité standard, hors assurance emprunteur et frais annexes. Pour une simulation personnalisée intégrant votre profil complet, contactez un conseiller Optimhome.
Conseils pratiques pour réussir un projet immobilier à l'automne 2026
Étapes pour acheter en octobre 2026
Définir son budget et sa zone de recherche.
Simuler sa capacité d'emprunt et obtenir un pré-accord bancaire.
Visiter avec des critères précis et comparer plusieurs biens.
Faire une offre et signer le compromis avec conditions suspensives.
Finaliser le financement et signer l'acte chez le notaire.
Étapes pour vendre en octobre 2026
Demander une estimation immobilière gratuite auprès d'un conseiller local.
Réaliser les diagnostics obligatoires en amont de la mise en vente.
Valoriser le bien : home staging, photos professionnelles, visite virtuelle.
Diffuser l'annonce sur les principaux portails et réseaux.
Négocier avec méthode, puis signer le compromis et l'acte de vente.
Pièges à éviter sur le marché immobilier en octobre 2026
Se fier à une seule offre de prêt sans mettre les banques en concurrence.
Sous-estimer les frais annexes : notaire, agence, travaux, assurance emprunteur.
Négliger les diagnostics, qui peuvent retarder ou compromettre une vente.
Fixer un prix de vente irréaliste, qui rallonge mécaniquement le délai de vente.
Pourquoi contacter un conseiller immobilier Optimhome en octobre 2026
Votre conseiller immobilier Optimhome connaît le marché local et vous propose une estimation réaliste de votre bien. Il vous aide à optimiser le prix et la visibilité de votre annonce, vous accompagne dans le montage de votre financement, et vous met en relation avec des partenaires de confiance (courtiers, diagnostiqueurs, notaires). Contactez votre conseiller Optimhome local pour une estimation gratuite et un accompagnement personnalisé de votre projet.
Conclusion : synthèse du marché immobilier en octobre 2026 et recommandations
Taux : le taux le plus bas se détend sur les durées courtes, le taux moyen progresse sur les durées longues ; comparez les offres et l'assurance emprunteur.
Prix : quasi-stabilité nationale confirmée depuis l'été, avec de fortes disparités locales entre métropoles en ajustement et marchés littoraux résistants.
Volumes : trajectoire confirmée vers 900 000 à 920 000 transactions sur 2026, en recul de 5 à 6 % par rapport à 2025 selon la Fnaim.
Neuf : reprise des mises en chantier, mais permis de construire toujours en retrait, à surveiller pour l'offre future.
Acheteurs : préparez un dossier solide et simulez plusieurs scénarios de financement plutôt que d'attendre une hypothétique baisse des taux.
Vendeurs : une estimation réaliste et une bonne présentation du bien restent les meilleurs leviers pour vendre rapidement et au juste prix.
Contactez votre conseiller Optimhome local pour une étude personnalisée et un accompagnement sécurisé de votre projet d'achat ou de vente.
FAQ – questions fréquentes sur le marché immobilier en octobre 2026
Quels sont les taux de crédit immobilier en octobre 2026 ?
En octobre 2026, le taux le plus bas s'échelonne de 2,64 % (10 ans) à 3,25 % (25 ans), le taux moyen de 3,08 % à 3,53 %, et le taux au barème du marché de 3,48 % à 3,98 % selon la durée.
Les taux ont-ils évolué par rapport à septembre 2026 ?
Oui, de façon contrastée : les meilleurs taux se sont détendus sur les durées courtes (10 et 15 ans), tandis que les taux moyens ont progressé sur l'ensemble des durées, plus nettement sur 20 et 25 ans. Le barème catalogue des banques reste inchangé.
Les prix de l'immobilier vont-ils baisser d'ici la fin de l'année 2026 ?
Le scénario le plus probable reste celui d'une quasi-stabilité nationale, avec des disparités locales : certaines métropoles poursuivent un ajustement modéré, tandis que Paris et les marchés littoraux confirment des signes de stabilisation, voire de résistance.
Quel est le meilleur moment pour acheter à l'automne 2026 ?
Le meilleur moment dépend avant tout de votre situation personnelle. Avec un apport et un dossier solide, l'automne 2026 reste une période propice, notamment grâce à la réforme du PTZ 2026 pour les primo-accédants.
Combien de transactions immobilières sont attendues en France en 2026 ?
La Fnaim anticipe entre 900 000 et 920 000 ventes sur l'ensemble de l'année 2026, soit un recul de 5 à 6 % par rapport à 2025, après un pic à 958 000 transactions sur douze mois glissants en février.
Faut-il investir dans l'immobilier locatif en octobre 2026 ?
L'investissement locatif reste pertinent à condition de bien choisir son emplacement et son type de bien. Le rendement brut moyen se situe généralement entre 4 % et 6 %, ramené entre 2,5 % et 3,5 % net après charges et fiscalité.
Comment connaître le prix de l'immobilier dans ma ville en octobre 2026 ?
La meilleure méthode consiste à comparer les transactions récentes de votre secteur et à solliciter une estimation immobilière gratuite réalisée par un conseiller Optimhome, qui intègre les spécificités de votre bien et de son environnement local.
Les taux et simulations présentés dans cet article sont indicatifs et donnés à titre informatif ; ils ne constituent pas une offre de prêt. Pour obtenir une simulation personnalisée, rapprochez-vous de votre banque, d'un courtier ou d'un conseiller immobilier Optimhome.
Auteur de la publication
Fabrice DOBROWOLSKI, Directeur de l’animation du réseau Optimhome
« Profitez de mes conseils d'expert, basés sur de nombreuses années d'expérience dans l'immobilier, pour garantir la réussite de votre projet d'achat ou de vente. »