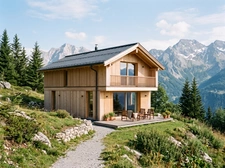
Acheter en montagne est encadré par la loi Montagne de 1985, qui limite la construction aux zones déjà urbanisées afin de préserver les espaces naturels et agricoles. Ce cadre juridique, combiné aux risques naturels propres au relief (avalanches, mouvements de terrain), complexifie les projets de construction ou d'extension mais n'empêche pas d'acquérir un bien existant dans de bonnes conditions. Avec un accompagnement adapté, notamment celui d'un conseiller immobilier Optimhome, il est tout à fait possible de sécuriser un achat en altitude, que ce soit pour une résidence secondaire ou un futur pied-à-terre ski et randonnée.
A retenir
- La loi Montagne de 1985 impose une urbanisation en continuité des zones déjà bâties et encadre strictement les nouvelles constructions.
- Les risques naturels (avalanches, glissements de terrain, chutes de blocs) sont documentés dans les Plans de Prévention des Risques (PPR) montagne, à consulter avant tout achat.
- Le financement et l'assurance d'un bien en montagne peuvent comporter des conditions particulières liées à l'altitude, l'exposition et la nature du bien (résidence secondaire, chalet, statut de meublé de tourisme).
- Le changement climatique et l'enneigement variable rebattent les cartes du marché, valorisant davantage l'altitude, l'exposition et la polyvalence été/hiver des biens.
Pourquoi l'immobilier de montagne séduit toujours autant
Depuis plusieurs années, les massifs français attirent un nombre croissant d'acquéreurs en quête d'air pur, d'espace et d'activités de plein air. La crise sanitaire a accéléré cette tendance en révélant l'attrait d'une résidence secondaire hors des grandes villes, mais le mouvement s'est installé dans la durée. Les Alpes, les Pyrénées, le Jura, le Massif central ou les Vosges offrent des profils de biens très variés : chalets traditionnels, appartements en résidence de tourisme, fermes rénovées ou terrains constructibles rares.
L'achat en montagne répond souvent à deux logiques complémentaires. D'un côté, la résidence secondaire pour les week-ends et les vacances, avec un usage saisonnier marqué. De l'autre, un projet de vie à moyen terme : un pied-à-terre qui deviendra résidence principale au moment de la retraite, ou un bien pensé pour le télétravail partiel. Cette double vocation influence fortement les critères de recherche, notamment la nécessité de pouvoir profiter du bien aussi bien en été qu'en hiver.
Le principe de la loi Montagne de 1985
La loi relative au développement et à la protection de la montagne, dite loi Montagne, a été adoptée en 1985 pour concilier développement économique et préservation des espaces naturels et agricoles des zones de relief. Elle s'applique à l'ensemble des communes classées en zone de montagne, soit une part significative du territoire français.
Urbanisation en continuité
Le principe central de la loi est celui de l'urbanisation en continuité : les nouvelles constructions doivent en priorité s'implanter en continuité des bourgs, villages et hameaux déjà existants. Cette règle vise à limiter le mitage du paysage, c'est-à-dire la dispersion de constructions isolées sur des terrains agricoles ou naturels. Concrètement, cela signifie qu'un terrain isolé, même viabilisé, peut se voir refuser un permis de construire s'il ne respecte pas ce principe de continuité.
Les unités touristiques nouvelles (UTN)
La loi Montagne encadre également la création de nouveaux équipements touristiques structurants (remontées mécaniques, hébergements de grande capacité, unités d'accueil) via le régime des unités touristiques nouvelles (UTN). Selon leur ampleur, ces projets sont soumis à autorisation locale ou régionale, avec une étude d'impact environnemental. Pour un acquéreur particulier, cela signifie que le développement futur d'une station peut être plus lent ou plus contraint qu'ailleurs, un élément à intégrer dans une logique d'investissement à long terme.
Des règles d'urbanisme et de construction plus complexes
Au-delà du principe général de continuité, plusieurs contraintes spécifiques s'appliquent aux projets de construction ou d'extension en zone de montagne :
- Des règles de hauteur, de volumétrie et d'aspect extérieur souvent plus strictes, pour préserver l'identité architecturale locale (toitures, matériaux, pentes de toit).
- Des contraintes liées à la préservation des terres agricoles, pastorales et forestières, qui peuvent limiter le changement de destination de certains bâtiments.
- Des délais d'instruction de permis de construire parfois allongés, notamment lorsque le projet nécessite l'avis de plusieurs services (architecte des Bâtiments de France, commission des sites, DDT).
- Une vigilance accrue sur le raccordement aux réseaux (eau, électricité, assainissement), plus coûteux et complexe en altitude ou en zone isolée.
Pour un achat dans l'ancien sans projet d'extension, ces règles ont un impact plus limité, mais elles restent déterminantes si l'objectif est d'agrandir un chalet, d'aménager des combles ou de transformer une grange en habitation. Il est recommandé de consulter le Plan Local d'Urbanisme (PLU) de la commune avant de s'engager, idéalement avec l'appui d'un professionnel connaissant les spécificités locales.
Les risques naturels à anticiper
La montagne expose les biens immobiliers à des risques naturels spécifiques que l'on ne rencontre pas, ou peu, en plaine. Ces risques sont recensés dans les Plans de Prévention des Risques (PPR) montagne, documents opposables que chaque commune concernée doit élaborer.
Avalanches, mouvements de terrain et chutes de blocs
Selon la localisation exacte du bien, le PPR peut identifier un risque d'avalanche, de glissement de terrain, de chute de blocs rocheux ou de crue torrentielle. Ces zonages classent les parcelles en zones inconstructibles, constructibles sous conditions, ou constructibles sans restriction particulière. Avant toute offre d'achat, il est indispensable de consulter le PPR de la commune, généralement disponible en mairie ou sur le site de la préfecture, et de vérifier l'état des risques naturels et technologiques (ERNMT) fourni par le vendeur.
L'impact sur le prix et la revente
Un bien situé en zone à risque n'est pas nécessairement à écarter, mais son prix doit refléter cette contrainte, et sa revente future peut être plus complexe. À l'inverse, un bien hors zone à risque, bien exposé et facilement accessible toute l'année, constitue un atout de valorisation sur le long terme. Une estimation immobilière en ligne couplée à l'expertise d'un conseiller local permet d'objectiver ces éléments avant de fixer un prix d'achat ou de vente cohérent avec le marché.
Financement et assurance : des spécificités à connaître
Les banques et les assureurs intègrent la localisation en montagne dans leur analyse de risque, ce qui peut se traduire par des conditions différentes de celles d'un achat en zone urbaine classique.
Du côté du financement
Pour un achat en résidence secondaire, les banques demandent généralement un apport plus conséquent que pour une résidence principale, souvent supérieur à 20 %. La valeur du bien en garantie peut être appréciée avec prudence si le bien se situe en zone à risque avéré ou si son usage est très saisonnier. Un dossier solide, incluant une estimation immobilière en ligne à jour, aide à rassurer l'établissement prêteur sur la valeur réelle du bien.
Du côté de l'assurance habitation
Le contrat d'assurance doit être adapté à l'exposition du bien : garantie catastrophes naturelles, protection contre le poids de la neige sur la toiture, dégâts des eaux liés à la fonte, voire garantie spécifique en cas de zone avalancheuse identifiée par le PPR. Les tarifs peuvent varier sensiblement selon le classement du bien, l'altitude et l'ancienneté de la toiture. Il est conseillé de demander plusieurs devis et de vérifier précisément les exclusions de garantie avant la signature.
Choisir le bon emplacement : altitude, exposition, accessibilité
Le choix de la localisation reste le critère le plus déterminant pour la valeur d'usage et la valeur patrimoniale d'un bien de montagne.
- L'altitude conditionne l'enneigement, la durée de la saison de ski et le climat estival ; les stations situées au-delà de 1 800-2 000 mètres offrent aujourd'hui une meilleure garantie d'enneigement durable.
- L'exposition (sud, est, ouest) influence l'ensoleillement, la consommation énergétique et la vitesse de fonte de la neige sur les accès et la toiture.
- L'accessibilité hivernale est essentielle : proximité d'une route régulièrement déneigée, distance à pied des pistes ou des commerces, disponibilité de stationnement.
- La polyvalence été/hiver devient un critère de plus en plus recherché, avec un accès facilité aux sentiers de randonnée, VTT ou activités nautiques en dehors de la saison de ski.
Un conseiller connaissant finement le secteur peut aider à arbitrer entre ces critères selon le budget et l'usage prévu. C'est précisément le rôle d'un conseiller immobilier Optimhome, capable d'apporter une connaissance fine du terrain et d'accompagner l'acquéreur dans la vérification des documents d'urbanisme et de risques.
Un marché en mutation face au changement climatique
La variabilité croissante de l'enneigement redistribue progressivement l'attractivité des stations. Les stations d'altitude élevée, bénéficiant d'un enneigement plus fiable et souvent d'un accès à des glaciers ou des domaines skiables étendus, voient leur cote se renforcer. À l'inverse, les stations de moyenne et basse altitude doivent diversifier leur offre vers des activités quatre saisons pour rester attractives, ce qui influence directement la valorisation immobilière locale.
Cette évolution incite de nombreux acquéreurs à privilégier des biens polyvalents, capables de générer de la valeur d'usage toute l'année plutôt que sur les seuls mois d'hiver. Le potentiel de location saisonnière, la proximité de sentiers de randonnée ou de lacs, et la qualité du bâti (isolation, chauffage) deviennent des critères de choix aussi importants que la proximité immédiate des pistes. Consulter les annonces immobilières Optimhome permet de comparer les prix pratiqués selon l'altitude et l'exposition, et d'identifier les secteurs qui résistent le mieux à ces évolutions climatiques.
Conclusion
Acheter en montagne reste un projet séduisant, à condition de bien maîtriser le cadre spécifique posé par la loi Montagne et les contraintes qui en découlent : urbanisation limitée, permis de construire encadrés, risques naturels à vérifier via les PPR, et conditions de financement ou d'assurance parfois plus strictes. Ces spécificités ne doivent pas décourager un projet bien préparé, mais elles imposent une vigilance accrue sur les documents d'urbanisme, l'état des risques et l'exposition du bien.
Dans un contexte où le changement climatique redessine progressivement la carte de l'attractivité des massifs, le choix de l'altitude, de l'exposition et de la polyvalence saisonnière du bien devient central. S'appuyer sur une estimation fiable et sur l'expertise d'un professionnel du secteur permet de sécuriser son achat et d'anticiper la valeur du bien sur le long terme.
FAQ
Qu'est-ce que la loi Montagne de 1985 change concrètement pour un acheteur ?
Elle limite les nouvelles constructions aux zones déjà urbanisées, ce qui réduit l'offre de terrains constructibles isolés. Pour l'achat d'un bien existant, son impact est plus limité, mais elle devient déterminante en cas de projet d'extension ou de construction neuve.
Comment savoir si un bien est situé en zone à risque naturel ?
Il faut consulter le Plan de Prévention des Risques (PPR) de la commune, disponible en mairie ou en préfecture, ainsi que l'état des risques naturels et technologiques que le vendeur doit fournir lors de la vente. Ce document précise le zonage précis de la parcelle concernée.
Est-il plus difficile d'obtenir un prêt pour une résidence secondaire en montagne ?
Les banques demandent généralement un apport personnel plus élevé pour une résidence secondaire que pour une résidence principale, souvent au-delà de 20 %. La localisation en zone à risque peut également influencer l'appréciation de la valeur du bien par l'établissement prêteur.
Quelle altitude privilégier pour un investissement durable ?
Les stations situées à haute altitude, généralement au-delà de 1 800 mètres, offrent aujourd'hui une meilleure garantie d'enneigement face à la variabilité climatique. Ce critère doit toutefois être pondéré avec l'accessibilité et le potentiel d'usage estival du secteur.
Faut-il une assurance spécifique pour un chalet en montagne ?
Oui, il est recommandé de vérifier que le contrat couvre le poids de la neige sur la toiture, les dégâts liés à la fonte et, le cas échéant, les risques identifiés par le PPR comme les avalanches. Comparer plusieurs devis permet d'ajuster le niveau de garantie au profil réel du bien.
Comment un conseiller immobilier local peut-il aider dans ce type de projet ?
Un conseiller connaissant le secteur maîtrise les documents d'urbanisme, les zonages de risques et les dynamiques de prix propres à chaque village ou station. Il peut ainsi orienter l'acheteur vers des biens correspondant à son budget tout en sécurisant les aspects réglementaires du projet.
Auteur de la publication
Fabrice DOBROWOLSKI, Directeur de l’animation du réseau Optimhome
« Profitez de mes conseils d'expert, basés sur de nombreuses années d'expérience dans l'immobilier, pour garantir la réussite de votre projet d'achat ou de vente. »